打开支付宝卡包,是不是躺着不少用不上的立减金?这些满减券、场景券要么有使用门槛,要么有效期太短,最后往往在角落默默过期,白白浪费了优惠价值。其实,只要找对正规渠道,闲置支付宝立减金也能轻松变现,把 “数字权益” 变成可支配的现金。下面就为你整理了一套安全、高效的回收指南,兼顾不同需求场景,让每一分优惠都不浪费。
支付宝立减金是平台或合作商家发放的消费抵扣券,本质是定向优惠福利,不能直接提现。但它普遍有 15-30 天的有效期,且常受使用场景、满减门槛限制 —— 比如餐饮立减金用不上、大额立减金没机会抵扣,闲置过期就相当于 “白丢钱”。通过合规回收,既能盘活这些 “沉睡权益”,又能快速获得流动资金,尤其适合持有多面额立减金、近期无消费计划的用户。
这是目前最受青睐的回收方式,适合追求效率、注重安全的用户,尤其适配多面额立减金批量处理。
- 核心优势:24 小时全天候服务,不受地域限制;流程透明无隐性费用,资金到账快(最快 15 秒审核到账);平台有资质备案和信息加密机制,保障账户安全。
- 回收价格:通用立减金折扣多在 90%-94.5%,品类券(指定场景使用)略低至 88%-90%,高于线下回收渠道。
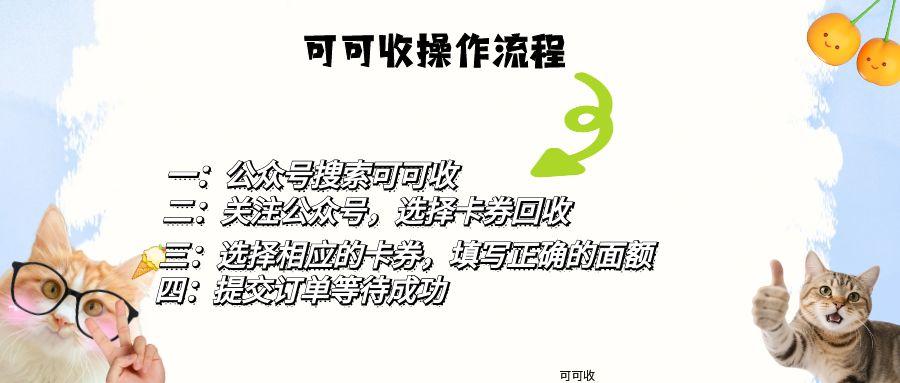
- 操作步骤:选择有工信部 ICP 备案的正规平台(如可可收)→ 进入支付宝立减金回收专区,输入券码或验证信息 → 确认实时报价 → 平台核验通过后,资金直达支付宝或银行卡。
依托亲友、同事、小区业主群等熟人圈层转让,适合小额(10-50 元)、临期立减金,沟通成本低、风险小。
- 核心优势:基于信任关系,可按面值 92%-100% 定价,无手续费;交易方式灵活,支持线上转账或线下当面交接,流程极简。
- 操作技巧:发布信息时需明确标注立减金面值、有效期、使用限制(如 “满 50 减 10,商超通用”);优先选择 “先转账后发券码” 的流程,保留交易记录;大额立减金可协商分批次交易。
适合对线上操作不熟悉的中老年用户,或持有高面值立减金、希望当面确认的人群。
- 核心优势:面对面核验立减金有效性,流程直观易懂;支持现金或即时转账结算,无信息泄露风险。
- 注意事项:优先选择连锁便利店、大型商超服务台等有固定资质的网点;回收折扣略低(88%-91%),建议多对比 2-3 家;避开无资质摊贩和 “先高报价后扣手续费” 的套路。
回收市场鱼龙混杂,稍有不慎就可能遭遇诈骗或财产损失,这 3 个陷阱一定要远离:
- 警惕 “高价诱饵”:报价超过 95%(如 “97 折全额收”)大概率是骗局,骗子通常以 “先验券后付款” 为由索要券码,核销后直接失联。
- 拒绝 “敏感授权”:正规平台仅需券码即可核验,若要求提供支付宝账号密码、身份证信息,100% 是钓鱼平台,立即终止操作。
- 避开 “私下交易”:个人微信、QQ 上的 “回收中介” 无资质保障,常见 “收券后拉黑” 情况,所有交易需通过有备案的官方渠道完成。
- 赶时效:立减金越临近过期,回收折扣可能越低(过期前 3 天折扣或降至 85% 以下),建议领取后 72 小时内处理。
- 选对平台:优先选择资质可查(工信部备案)、价格透明、口碑优良的平台,避免隐性扣费。
- 留凭证:无论哪种方式,都要保留聊天记录、订单详情、交易截图等,便于后续维权。
闲置支付宝立减金不是 “无用资产”,而是被忽略的 “隐形福利”。只要选对正规渠道,就能在保障安全的前提下,让优惠价值最大化。与其让立减金默默过期,不如主动盘活,把每一分福利都变成实实在在的收益~