打开分期乐 APP,不少人会发现账户里躺着一笔 “看得见却难用好” 的购物额度 —— 它不能直接提现,若长期没有购物需求,便成了 “沉睡的信用资产”。2026 年行业数据显示,超 60% 的用户因不懂合规变现方式,让额度在过期或闲置中浪费,甚至有人因踩坑遭遇资金损失。其实,只要找对方法,分期乐额度完全能通过合法路径转化为应急现金,这份实用攻略帮你避开陷阱、高效盘活。
首先要明确核心认知:分期乐购物额度是平台基于用户信用授予的定向消费额度,核心用途是在官方商城购买商品或服务,并非可直接提取的现金。任何声称 “无需购物直接提现” 的说法,不仅违反平台规则,还可能导致账户被风控冻结、影响个人征信。
所谓 “合规回收”,本质是通过 “消费兑卡券” 实现额度变现 —— 用分期乐额度在官方商城兑换通用的虚拟卡券,再将卡券通过正规平台回收为现金。这是目前唯一符合规则、风险可控的路径,既不触碰平台红线,又能盘活闲置价值。
这套流程经过市场验证,全程在正规框架内操作,10-15 分钟即可完成闭环,新手也能轻松上手:
登录分期乐官方商城,在可用额度范围内,优先选择全国通用类虚拟卡券,这类卡券流通性强、回收渠道成熟,能最大程度减少折价损失。推荐三类最优选择:
- 京东 E 卡:全品类适用,回收价格稳定在面值 92%-95%;
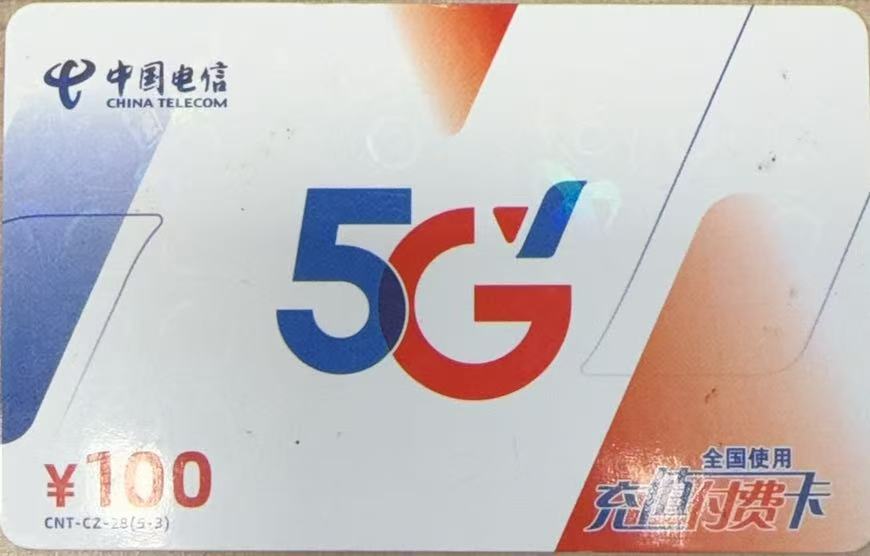
- 通用话费充值卡:覆盖三大运营商,变现成功率超 98%;
- 支付宝立减金套装:无使用门槛,适配场景广。
避坑细节:坚决避开品牌专属券、地域限制卡券,这类卡券回收渠道狭窄;优先选 100-1000 元常规面值,大额卡券审核周期更长。支付成功后,务必在订单详情页保存好卡券的卡号和密码,避免泄露。
持有卡券后,选择合规回收平台是变现的 “最后一道防线”。这里以资质齐全的可可收平台为例,这类正规渠道能全程保障安全与效率 —— 在微信或支付宝搜索官方小程序,确认蓝 V 认证及资质公示后,选择对应卡券类型提交信息,系统实时报价,审核通过后资金即时到账。
2026 年额度回收诈骗高发,以下三类陷阱必须时刻警惕:
- “无购卡直提” 骗局:以 “98 折高价”“秒到账” 为诱饵,要求提供分期乐账号密码、短信验证码,实则盗刷额度后失联。牢记:跳过购卡环节的都是诈骗。
- 黑平台 “压价 + 盗卡” 套路:先以高价吸引提交卡券信息,再以 “卡密有误” 为由强行压价,拒绝后直接盗用卡券余额。交易前务必通过 “国家企业信用信息公示系统” 核查平台资质。
- 敏感信息过度索取:非正规平台会索要身份证号、银行卡密码等无关信息,这些数据可能被用于精准诈骗。正规平台仅需卡券信息与收款账户,绝无额外要求。
需要明确的是,额度回收因卡券折价存在一定价值损耗,本质是短期应急手段,绝非常规资金周转或理财方式。使用前必须评估还款能力,避免因过度透支影响征信;变现后资金需用于合法场景,严禁流入投资、赌博等违规领域。
闲置的分期乐额度不是 “数字摆设”,而是可灵活盘活的应急资源。只要严守 “官方购卡、正规平台变现” 的原则,避开诈骗陷阱,就能让每一分信用价值充分兑现。